د. فـــــــادي نـمُّــــــــور
مـحـــــــــــــــــــامٍ
أستـاذ في الحقـوق
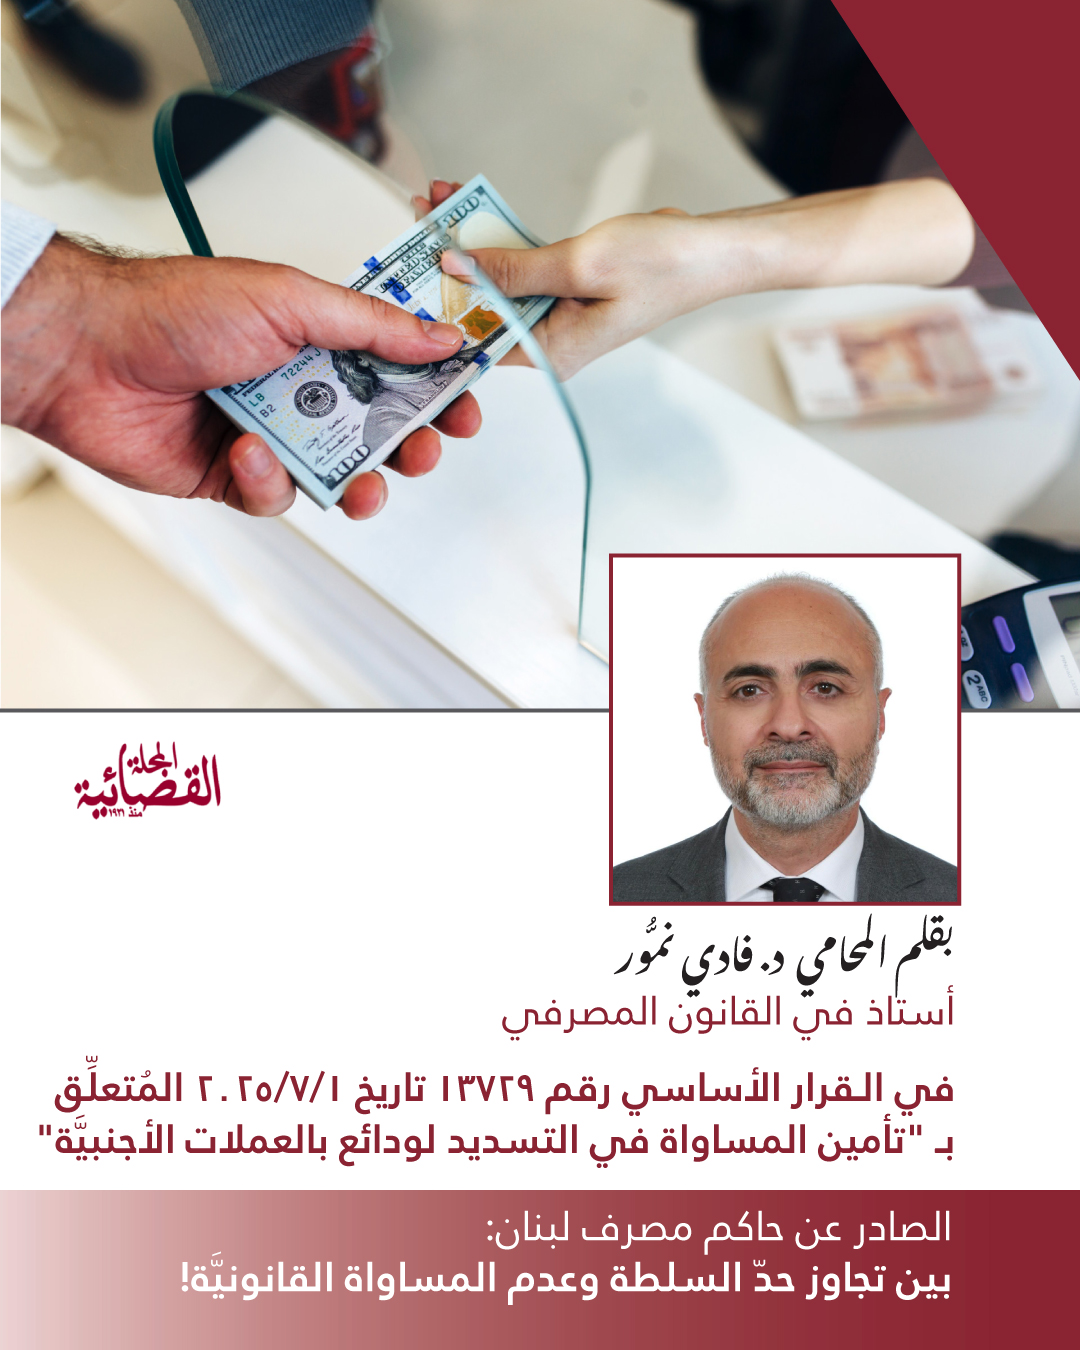
- طالعنا السيِّد حاكم مصرف لبنان (حاكم المصرف)، الحقوقي، والاقتصادي، بالقرار 13729، تاريخ 1/7/2025، بعنوان "تأمين المساواة في التسديد لودائع بالعملات الأجنبيَّة"، اللَّا قانوني، واللَّا اقتصادي!! وقد حاولنا جاهدين، عدم بدء التعليق الراهن بمثل شعبي لبناني، إلَّا أنَّ مضمون القرار، كان ضاغطًا، بما حال دون لجم رغبتنا في القول: "بِيروح العاشق وبيجي المشتاق!!"، أو بما يُعادله (ربما..) باللغة الفرنسيَّة: La marionnette a changé, mais les ficelles sont les mêmes!!
- وما يلفت النظر في هذا القرار أنَّه صدر فور عودة حاكم المصرف من جولته الأميركيَّة / الفرنسيَّة، وبعد أقلّ من أسبوعين من تاريخ إصداره للقرار الوسيط رقم 13725 تاريخ 18/6/2025، والقرار الوسيط رقم 13726، تاريخ 18/6/2025، القاضيَيْن برفع سقف السحوبات من حسابات "اللولار"، على التوالي، إلى /800/ د.أ. و /400/ د.أ.، فهل إنَّه أخذ بيده اليمنى ما أعطاه باليد الشمال؟ وهل إنَّ الهدف من إصدار القرارين الوسيطين المذكورين، وتبعًا، رفع سقف السحوبات، رمى إلى إسكات المودعين؟ أو أنَّه أصدرهما لإلهائهم، تمهيدًا لتمرير القرار 13729؟ برأينا، أنَّه الكثير (وليس القليل) من كل ذلك.
- وبالتدقيق في مضمون القرار، يتبدّى لنا أنَّه عجيب غريب، صياغةً، ومضمونًا، كما أنَّه يتميَّز بالإبهام والغموض؛ وإنَّه استعاد، وتبنَّى معزوفة "الأغنية" القديمة، الجديدة، التي اخترعتها ولفّقتها المصارف وجمعيَّتها، والتي ما برحت تُردِّدها، على مدار الست سنوات الماضية، المُتمثِّلة بالمساواة المزعومة في التسديد لودائع بالعملات الأجنبيَّة (1)، ناهيكم عن أنَّ حاكم المصرف، اعتمد معيارًا جديـدًا للتمييــز بيــن المودعيــن يقــوم علــى الحظــوة (2).
(1) في المساواة:
- من الضروري أن نتوقَّف عند مفهوم المساواة (أ)، حتى نُبيِّن زيف و/أو بدعة المساواة في تسديد الودائع بالعملات الأجنبيَّة (ب).
-أ- في مفهوم المساواة:
- في هذه المرحلة، لا يهمّنا، وليس بمقدورنا، أن نعطي درسًا حول مفهوم المساواة égalité، فقد يستغرق ذلك مجلّدات عدّة: ويمكن للقارئ، في هذا الخصوص، أن يُراجع عشرات المؤلّفات، والمقالات، المتوافرة على شبكة الإنترنت. إلَّا أنَّه، لا بُدَّ لنا أنَّ نلقي الضوء، على المبادئ الأساسيَّة التي ترعى هذا المفهوم، حتى يتمكّن القارئ من تكوين فكرة واضحة، وكافية، عن الموضوع.
- من المسلّم به، أنَّ المساواة بين الأفراد، تعني، في الأساس، تطبيق الأحكام القانونيَّة، وتفرض أن يخضع جميع الأشخاص الموجودين في ذات الظرف لنظام قانوني، واحد، وأن يعاملوا بالطريقة ذاتها، دون امتياز أو تمييز.
« L’égalité consacrée par la déclaration de 1789 est une égalité qui exige que toutes les personnes placées dans des situations identiques soient soumises au même régime juridique, soient traitées de la même façon, sans privilège et sans discrimination » ([1]).
وهذا ما أقرّه المجلس الدستوري اللبناني في قرار حديث جدًّا، رقم 10، تاريخ 10/6/2025 ([2])، حيث اعتبر:
"أنَّ مبدأ المساواة هو من المبادئ الدستوريَّة العامَّة، "ومؤدّاه أن يكون القانون واحدًا في معاملته للجميع دونما فرق وتمييز".
- والمساواة هي مبدأ قانوني، جوهري، وأساسي، أقرّه الإعلان العالمي لحقوق الإنسان، والدستور اللبناني.
فالمادة الأولى من الإعلان العالمي، نصَّت على أنَّ "جميع الناس يولدون أحرارًا، ومتساويين، في الكرامة والحقوق"، والمادة السابعة منه كرَّست مبدأ المساواة أمام القانون، فقالت: "الناس جميعًا سواء أمام القانون، وهم يتساوون في حق التمتُّع بحماية القانون دونما تمييز"؛ وقد لحظت مقدّمة الدستور اللبناني في الفقرة "ج" أنَّ جمهوريَّة (لبنان) تقوم على العدالة الاجتماعيَّة والمساواة في الحقوق والواجبات بين جميع المواطنين دون تمايز أو تفضيل"؛ كما كرّست المادة السابعة منه مساواة اللبنانيّين أمام القانون، فلحظت أنَّ: "كل اللبنانيّين سواءٌ لدى القانون وهم يتمتّعون بالسواء بالحقوق المدنيَّة والسياسيَّة ويتحمّلون الفرائض والواجبات العامَّة دون ما فرق بينهم"؛ ما من شأنه أن يخضع جميع الناس لنفس القانون والعدالة.
هذا، ويمكن أن يأخذ مبدأ المساواة أشكــالًا عـــدَّة: مبــدأ مســاواة الســلاح égalité des armes، مسـاواة الفرقـــاء égalité des parties، المساواة الضرائبيَّة égalité fiscale، المساواة المهنيَّة égalité professionnelle، المساواة في الفرص égalité des chances، وأيضًا، المساواة في التعامل égalité de traitement، الذي يمنع التمييز non-discrimination بين الأفراد على أساس أيَّة صفة شخصيَّة، إلخ.
- وعلى هذا، يتبيَّن أنَّ مبدأ المساواة، يُشكِّل عامودًا، فقريًّا، لأنظمة قانونيَّة، ومجتمعيَّة عدَّة، يرمي إلى تأمين حماية متساوية للجميع بموجب القانون، محظّرًا أي تمييز يخلّ بهذا المبدأ.
- ولئنّ مبدأ المساواة يعني تطبيق القانون، فهذا الأمر يُرتِّب نتيجتين لا ثالث لهما: أوَّلًا، إنَّ من يُقرّر ويُكرِّس مبدأ المساواة هي السلطة المشترعة (المادة 16 من الدستور). ثانيًا، إنَّ من يتحقّق من مخالفة أم عدم مخالفة هذا المبدأ هي السلطة القضائيَّة (المادة20 من الدستور). بحيث لا يجوز لأيَّة سلطة أخرى، مهما علا شأنها، أن تتعدّى على صلاحيَّات، واختصاص، هذه السلطة أو تلك، تحت طائلة تجاوز حدّ السلطة وفي مطلق الأحوال، خرق حالة المساواة état d’égalité، المتبادلة، القائمة، وفقًا لأحكام القانون اللبناني، بين مختلف السلطات والمحاكم فلا يكون لأي منها أكثر من الثانية (!!)، تحت طائلة مساءلة السلطة المُخالفة!!
- انطلاقًا من هنا، فإنَّ "تأمين المساواة" يخرج عن صفة، وصلاحيَّة، واختصاص، حاكم المصرف، بما يُشكِّل، في حدّه الأدنى، تجاوزًا لحدّ السلطة! لا يعود إلى الحاكم أن يتطرَّق إلى موضوع المساواة! وبالتأكيد أن يحاول إيهامنا بأنَّه مُهتمّ بهذا الموضوع حيث أنَّه يتبيَّن من مضمون القرار، وكما نُبيِّنه أدناه، أنَّه ارتكب عدم مساواة قانونيَّة عدّة inégalités juridiques !!، وبالأولى، إنَّه لا صفة، ولا سلطة، ولا صلاحيَّة له، في القول ما إذا كان هذا التسديد أو ذاك أخلّ بمبدأ المساواة!! فالرقابة على هذا التسديد، يتمّ من المحاكم اللبنانيَّة حصرًا!! إنَّ مُجرَّد عنوان القرار، يُشكِّل تعديًا صارخًا على السلطة القضائيَّة، التي، وحدها، تصدر الأحكام باسم الشعب اللبناني (الدستور اللبناني، المادة 20)، ويمسّ بمبدأ فصل السلطات المنصوص عليه في الدستور!! ([3]).
- هذا من جهة. ومن جهة ثانية، من المعروف أنَّ مبدأ المساواة أمام القانون يطبّق على الشريعة التعاقديَّة. في المبدأ، لا يوجد، ولا يجب أن يحصل التمييز بين الفرقاء المتعاقدين. إلَّا أنَّه، وبالنظر للتفاوت، في بعض الأحيان، بين المتعاقدين، جاء، مثلًا، قانون حماية المستهلك المُعدَّل رقم 659 تاريخ 4/2/2005، يحقّق بعض المساواة بين المحترف، وهو الطرف الأقوى، وبين المستهلك، وهو الطرف الأضعف، فتضمّن القانون أحكام عدّة ترمي إلى تأمين المساواة بينهما (يُراجع القانون 659/2005، المادة 17 وما يليها وبالتحديد المادة 26). في هذه الحالة، حاول المشرّع إعادة التوازن بين المحترف وبين المستهلك، لمصلحة المستهلك، لأنَّ العلاقة التعاقديَّة، لم تكن عادلة ومتوازية، ومتساوية! وهو إذ أقرّ هذا القانون، فذلك لحماية المستهلك من تجاوزات المحترف. ومن البَدَهيّ، أنَّ قانون حماية المستهلك يُطبّق على العلاقة القائمة بين المصرف، الطرف الأقوى، وبين المودع، الطرف الأضعف.
- وفي هذا الخصوص، لا يجب أن ننسى أو أن نتستّر عن واقعة، مفصليَّة، وهي أنَّ من يحوز على المال / الودائع هو المصرف، وليس المودع. وتاليًا، إذا كان من تجاوزات في التسديد، فاللوم يُلقى على المصرف، ويُلاحَق، ويُعاقَب، ولا يمكن، تحت عنوان جذّاب، حرمان المودع، من استرداد أمواله. نحن نتكلَّم بالطبع عن المودع غير "المُحظي"، ونقتبس الكلمة عن حاكم المصرف! ولنا عودة إلى ذلك (يُراجع أدناه الرقم 23 وما يليه)، لأنَّه بذلك، نُكافئ المصرف المتواطئ، ونُعاقب المودع التائه! هذه هي عدم المساواة القانونيَّة بأم عينها! إنَّ تأمين مبدأ المساواة لا يتمّ على حساب تعطيل الأحكام القانونيَّة، والأحكام القضائيَّة، ومخالفتها، من قِبَل "موظف" مؤتمن على تطبيق القوانين وتنفيذ الأحكام القضائيَّة! والتي تُكرِّس جميعها حقّ المودع في استرداد وديعته!!
- إنَّ مبدأ المساواة في القضايا المصرفيَّة، يفرض ضمان ولوج عادل، ومُنصف، لمختلف الخدمات المصرفيَّة للجميع، دون تمييز. وتاليًا، إذا كانت بعض المصارف قد سدَّدت أموالًا لبعض من عملائها، فلا يمكن مداواة هذا العيب عن طريق حرمان المودع غير "المُحظي"، وبشكل مطلق، من الولوج إلى أمواله!! حيث أنَّ هذا الأمر، يصبّ حصرًا، في مصلحة المصارف، ويُشكِّل تمييزًا إيجابيًّا discrimination positive، حيث أنَّ المودعين المحظيّين يكونوا قد استردّوا أموالهم، بموافقة المصارف المعنيَّة، على عكس المودعين غير المحظيّين! إنَّ تطبيق المساواة، يفترض مماثلة المودع غير المحظي بالمودع المحظي، وتبعًا، إلزام المصارف بردّ الودائع!!
أما وإنَّ الحاكم يريد منع المودعين غير المحظيّين من استرداد ودائعهم، وهم الأغلبيَّة المطلقة، فهذا يعني، أنَّه كرَّس تمييزًا بين هاتين الفئتين من المودعين، أي أنَّه كرَّس عدم مساواة! وإذا كانت عدم المساواة لا تفضي حكمًا وحتمًا إلى توحيد و/أو وحدة التعامل بين الأفراد، فإنَّ التعامل المختلف، المتباين، لا يمكن تبريره، إلَّا إذا كان يسهم في تعزيز المساواة!! فأين تكون المساواة بين المودعين المحظيّين الذين استردوا أموالهم وغير المحظيّين الذين يريد الحاكم منعهم من استرداد أموالهم؟؟
-ب- في بدعة تأمين المساواة في التسديد لودائع بالعملات الأجنبيَّة:
- اقتصر همّ القرار رقم 13729، على إنجاز ما يسمّيه بـ "المساواة" في التسديد لودائع بالعملات الأجنبيَّة، فيكون قد سلّم بتوافر هذا المبدأ بالنسبة إلى فئة من الودائع فقط، وهي تلك المودعة بالعملات الأجنبيَّة!، وعندما نقرأ المادة الأولى من القرار، يتبيَّن أنَّه "قصد بذلك ما يعرف ببدعة (أخرى!) حسابات "اللولار"، كما كانت موقوفة في 17/11/2019، سواء كانت مكوّنة لدى المصرف المعني أو تمَّ تحويلها إليه بعد هذا التاريخ". إذن، بحسب هذا القرار، المساواة المقصودة تعني ما هو معروف باللولار، وهو كناية عن دولار محبوس من المصارف!! أي أنَّ المساواة تعني جزء مُعيَّن، مبلغ مُعيَّن، فئة مُحدَّدة، من ذات العملة الواحدة! فيكون حاكم المصرف، بذلك، قد ميّز من ضمن العملة الواحدة بين ما يجوز ردّه وما لا يجوز ردّه! إذن، هو كرَّس عدم مساواة في قلب العملة الواحدة ذاتها!! والسبب معروف، وهو الحؤول دون ردّ الودائع!! أضف إلى ذلك، أنَّه يكون قد ميّز بين عملة وأخرى لا سيَّما اللبنانيَّة منها. وهذا يعني، أنَّه، وبحسب الحاكم، لا مساواة إلَّا بالنسبة إلى هذه الفئة بالذات من هذه العملة!! إذن، هي مساواة جزئيَّة، مجتزأة، ظرفيَّة، غب الطلب، خاصَّة، استنسابيَّة، اعتباطيَّة، وتاليًا، غير مشروعة، وغير قانونيَّة، بما يتعارض مع ماهيَّة، وصلب مبدأ المساواة!!
- إنَّه، وإن كان يمكن، في بعض الحالات، الخروج عن مبدأ المساواة، إلَّا أنَّ هذا الخروج، يبقى ضمن صلاحيَّات المشرّع، وبما يتماشى مع الأحكام القانونيَّة النافذة، على نحو ما ذهب إليه المجلس الدستوري في القرار رقم 10، تاريخ 10/6/2025:
"وحيث إنَّ مبدأ المساواة هو من المبادئ الدستوريَّة العامَّة، ومؤدّاه أن يكون القانون واحدًا في معاملته للجميع دونما فرق أو تمييز، إلَّا أنَّه يبقى بوسع المشرّع أن يخرج عن هذا المبدأ أو يميّز في المعاملة بين المواطنين إذا وُجِدَ هؤلاء في أوضاع قانونيَّة مختلفة أو إذا اقتضت المصلحة العامَّة ذلك، شرط أن يكون هذا التمييز في المعاملة متوافقًا مع غاية القانون".
ونلفت النظر، إلى ما ورد في القرار رقم 10/2025، لجهة أنَّه يجب أن يكون التمييز متوافقًا مع غاية القانون. وهذا يعني، أنَّ أي تمييز يريد أن يعتمده حاكم المصرف، بين المودعين المحظيّين، وضمنًا غير المحظيّين، تبريرًا لقراره، يجب أن يكون متوافقًا مع الأحكام القانونيَّة، والقرارات القضائيَّة!! أضف إلى ذلك، إنَّ المساواة المنشودة في القرار رقم 13729، تصبّ في مصلحة طرف واحد، يتمثّل بالمصارف، وهو الطرف الأقوى، على حساب الطرف الآخر، الضعيف!! بما يتعارض مع مبدأ المساواة!!
- وما نقوله لهذه الجهة، مُعزّز بواقع حال القوانين اللبنانيَّة، فهذه لا تميّز، بما يتعلَّق موجب ردّ الوديعة و/أو الإيفاء الملقى على عاتق المصرف، لم تميّز، بين مبلغ وآخر من العملة ذاتها، ولا بين فئة وأخرى من العملة ذاتها، ولا هي تميّز بين الودائع بالعملة الوطنيَّة وبين الودائع بالعملة الأجنبيَّة! فنظام تسديد الودائع هو، واحد، أحد، مهما كانت طبيعة، أو نوع، أو جزء، أو فئة الأموال، المُطالب باستردادها! لا يوجد نص قانوني مُخالف! إذن، عنوان القرار رقم 13729، يُكرِّس تمييزًا في صلب العملة الواحدة، وبين العملة الأجنبيَّة وبين العملة الوطنيَّة؛ ومن المعروف أنَّ هذا التمييز الخاص، أتى نتيجة رفض المصارف ردّ الودائع، وبسبب الخلافات القائمة بينها وبين مصرف لبنان وبين الدولة اللبنانيَّة حول حجم الاستثمارات، والأرباح، والخسائر!!
- أضف إلى ذلك، إنَّ تسديد الودائع، أجنبيَّة كانت أم وطنيَّة، ليس، أبدًا، بحاجة إلى تدخُّل حاكم المصرف. إنَّ هذه المسألة منظّمة، وخاضعة، للأحكام القانونيَّة المرعيَّة الإجراء، ونذكر منها، على سبيل المثال: المادة 299 موجبات وعقود التي تفرض إيفاء الشيء نفسه، ولحظت أن "لا يجبر الدائن على قبول [غير الشيء المستحقّ نفسه]، وإن كان أعلى قيمة منه"؛ ومنها، المادة 729 موجبات وعقود التي تنصّ على وجوب أن "يرجع ما يضارع الشيء المقترض نوعًا، وصفةً، وأن يرد الشيء نفسه؛ ومنها، المادة 307 من قانون التجارة التي تلزم المصرف بردّ المبلغ الذي استلمه على سبيل الوديعة بـ "قيمة تعادله". وقد اعتمدت المحاكم اللبنانيَّة هذه النصوص في أحكام عدَّة صادرة عن محاكم الدرجة الأولى وعن محاكم الاستئناف!! إنَّ القرار، المُخالف للقانون، لزوم ما لا يلزم، إلَّا أنَّه جاء يدعم المصارف، وفي مطلق الأحوال، إنَّ صيغته غامضة ومرتبكة كما نُبيِّنه أدناه.
- وأخيرًا، نُبدي: قد يكون حاكم المصرف معتقدًا أنَّ من شأن هذا القرار أن يؤدّي إلى وقف الملاحقات الفرديَّة من قِبَل المودعين ضدّ المصارف على غرار ما تكون الحال عند الإفلاس (المادة 503 من القانون التجاري)، حيث أنَّ الإفلاس هو وسيلة تنفيذ جماعيَّة، من شأنها أن تُحافظ على المساواة بين جميع الدائنين، عن طريق تصفية أموال التاجر، المتوقّف عن الدفع، وتوزيع الثمن الناتج عنها بين الدائنين دون أيَّة أفضليَّة، ما لم يكن أحدهم متمتّعًا بامتياز أو رهن. ولكن، أنَّ إيقاف المداعاة الفرديَّة يشترط صدور حكم بإعلان الإفلاس، أي صدور حكم بإعلان إفلاس هذا المصرف أو ذاك، في حين، أنَّ مصرف لبنان، وعلى مدار السنوات الستة الماضية، لم يتّخذ أي إجراء بحقّ أي مصرف في هذا الخصوص!!
- في الحقيقة، إنَّه، بحجّة المساواة في تسديد الودائع بالعملات الأجنبيَّة، تعمل المصارف، ومعها مصرف لبنان، على إرساء مساواة في التمنّع عن الدفع égalité d’impayés!! وتاليًا، هم يريدون منع المودعين من مقاضاتهم. وتاليًا، يريدون مساواة المودعين - المدّعين مع غيرهم من المودعين غير المدّعين!! إنَّها مساواة في عدم المقاضاة!!
- إنَّ السعي إلى تحقيق المساواة يُبرّر اتّخاذ ردّة فعل إيجابيَّة. وتاليًا، لا وجود للمساواة في الامتناع عن الفعل! ولا يُمكن تطبيق مبدأ المساواة في سياق الإنكار ورفض دفع الديون! إنَّ تعميم رفض الدفع على جميع الدائنين، لا يُؤسّس لمساواة بينهم في عدم تنفيذ المدين لالتزاماته، بل يُشكِّل وسيلة بيدّ المصرف لمعارضة جميع الدائنين برفض الدفع! وفي هذا الخصوص، نوضّح باللغة الفرنسيَّة:
La recherche de l’égalité justifie une réaction positive. Il n’y a donc pas d’égalité dans le fait de ne pas faire! Il n’y a pas d’application du principe d’égalité dans le déni et dans le refus de payer les créances!! La généralisation du refus de paiement à tous les créanciers ne saurait établir une égalité des créanciers dans l’inexécution des obligations du débiteur! En revanche il constituerait un moyen pour la banque d’opposer le refus de payer à tous les créanciers!
- لقد وضعنا حاكم المصرف في حالة مساواة بين المدينين égalité des débiteurs (!): القرار يمنع المصارف العاملة في لبنان من الدفع، فتتساوى في ما بينها بعدم الدفع! وفي الجهة المقابلة، يتساوى المودعون في عدم استرداد ودائعهم!!
- الحقيقة، أنَّ المسألة لا تتعلّق بتأمين مساواة في تسديد الديون، إنَّما هي مسألة مساواة في الالتزامات بين العميل والمصرف. وبالفعل، حوّل العميل المال إلى المصرف أو أودعه لديه (التزام العميل)، ويجب على المصرف أن يحوّله أو أن يرّده إليه (التزام المصرف). المساواة، تعني أنَّ المصرف، الذي تلقّى المال، يجب أن ينفّذ التزامًا معادلًا لذلك الذي التزم به العميل (الذي سلّمه إليه)، والمُتمثِّل في إعادة الأموال أو إعادة تحويل المبلغ المُطالب به.
(2) في معيار الحظوة:
- يقترح حاكم المصرف عدم الأخذ بمطالب المودعين، لأنَّ هذا الأمر، بحسب قوله، يفضي إلى تفضيل المحظيّين. وعلى هذا، يكون قد ميّز ضمنًا بين المحظيّين (أ) وغير المحظيّين (ب).
-أ- في المودعين المحظيّين:
- لم نُصدّق ما قرأناه!! يقول حاكم المصرف المركزي (!!) أنَّه: "لا يجب الأخذ بمطالب المودعين... لأنَّها تحدث تمييزًا غير عادل بين المودعين بحيث يتمّ تفضيل المحظيّين" les favorisés!! إنَّ كلمة "محظي" هو اسم مفعول من الفعل "حظي"، والذي يعني "نال الحظوة والتقدير"، وهي تعني "ذو مكانة ومنزلة رفيعة" أو "مفضّل ومُقرّب"، وتطلق الكلمة عادةً على الشخص الذي يحظى بتقدير خاص ومكانة مرموقة لدى شخص ذي سلطة أو نفوذ!! وهذا يعني، أنَّه لا يمكن إدخال "المحظيّين" بأيَّة فئة قانونيَّة!!
- وفي هذا الخصوص، يُعرِّف حاكم المصرف المحظيّين بأنَّهم: "الذين يملكون مميّزات خاصَّة بهم مقابل بقية المودعين في لبنان الذين لا تتوافر لهم ذات المعاملة التفضيليَّة إذ تبقى ودائعهم محجوزة كليًّا أو جزئيًّا". حاكم المصرف المركزي يتكلّم عن حالة المودعين المحظيّين، الذين تمكّنوا، بفعل مميّزات خاصَّة بهم، ومعاملتهم التفضيليَّة، بأن يستردّوا أموالهم!! هذا كلام صادر عن حاكم مصرف لبنان!! هذه المعلومة، تصلح بأن تكون إخبارًا!! ولكن، إنَّ هذا المعيار المعتمد من الحاكم لا يستقيم، حيث أنَّه يوجد أمام المحاكم اللبنانيَّة العشرات، إن لم نقل المئات، من الدعاوى المُقدَّمة من المودعين ضدّ المصارف، والرامية إلى تحويل أموالهم إلى الخارج أو إلى دفعها نقدًا، وقد صدرت أحكام عدّة استجابت لهذه المطالب!
- وعلى كلٍّ، من البَدَهيّ، أنَّ حاكم المصرف، إذ هو تكلّم عن هؤلاء المودعين المحظيّين بالجمع، فذلك لأنَّه تحقّق من حصول هذه العمليَّات!! لماذا لا يُحيل حاكم المصرف هذه الحالات أو هؤلاء المودعين المحظيّين، والمصارف المقصودة، إلى النيابة العامَّة الماليَّة؟؟ لماذا لا يكشف عن أسماء المصارف والمودعين؟ لماذا لم يتّخذ أي إجراء مسلكي أو غيره تجاه هذا المصرف أو ذاك؟؟ ونتابع، سائلين: لماذا، عندما قرّر، في المادة الأولى من القرار رقم 13729 عدم تسديد الأموال إلَّا بعد موافقته، لم ينص على عقوبات، وإجراءات، ضدّ المصارف المُخالفة؟؟ وكيف يوفّق حاكم المصرف استناده إلى أحكام المادتين 70 و 174 من قانون النقد والتسليف دون اتّخاذ أي إجراء عملي ضدّ أي مصرف "متعامل"، أو متهاون، شريك، ومُسهِّل؟؟
إنَّه، وعلى الرغم من ذلك، وفي خصوص التعليل المُعتمد من الحاكم، نُبدي ما يلي:
- يقول حاكم المصرف، أنَّ الأخذ بالمطالب يفضي إلى "تفضيل المحظيين الذين يملكون مميّزات خاصَّة بهم"! ولكن، هل إنَّ المودع الذي يُطالب بأمواله أو بتحويلها يكون محظيًا؟؟ وهل إنَّ المحكمة التي تحكم بتسديد الودائع تقوم بذلك بالنظر إلى ما يحظى به هذا المودع؟؟ هل إنَّ المحكمة تحكم وفقًا للحظوة؟؟ أليس ما يقوله حاكم المصرف يُشكِّل قدحًا لا بل تحقيرًا بعمل المحاكم اللبنانيَّة؟؟ ومن ثمَّ، هو يتكلَّم عن المودعين الذين يملكون مميّزات خاصَّة بهم، ولكن، هو لم يُحدِّد ماهيَّة هذه المميّزات!! كما أنَّه لم يُبيِّن لنا ماهيَّة المعاملة التفضيليَّة التي يتكلَّم عنها!! فماذا قصد بهذا التعبير؟؟ هذا إبهام مقصود، يندرج ضمن سلسلة الحجج الفضفاضة، والشعبويَّة، الواهية، التي استعملها الحاكم في صياغته للقرار المذكور!!
- يبدو أنَّ حاكم المصرف تحقّق من تنفيذ المدفوعات الانتقائيَّة بصورة منهجيَّة، والأرجح أن يكون المقصود هنا التسديد الطوعي الذي تقوم به المصارف "خلسةً" ؟؟ ونُكرِّر: لماذا لم يتّخذ مصرف لبنان أي تدبير في ظل الأزمة، بحقّ هذا المصرف أو ذاك؟ هل يحاول حاكم المصرف، رفع المسؤوليَّة عنه، وإبراء ذمَّته؟؟ وإذا كان هو تكلَّم عن "الخرق الفادح لمبادئ العدالة، المساواة، إلخ"، فلماذا لم يلاحق أي مصرف حتى تاريخ صدور قراره؟؟
- هذا، وفي إطار تفسيره للمحظيّين وللمعاملة التفضيليَّة، ورد في القرار أنَّه يتمّ تفضيل المودعين المحظيّين "مقابل بقية المودعين في لبنان الذين لا تتوافر لهم ذات المعاملة التفضيليَّة، إذ تبقى ودائعهم محجوزة كليًّا أو جزئيًّا". ولكن، هو بذلك يُحاول تأسيس مقارنة بين المودعين الذين تقدَّموا بالدعاوى خارج الأراضي اللبنانيَّة، ويمكن عدّهم على أصابع اليد الواحدة أو ربما الإثنين لا أكثر، وبذلك، يوحي بأنَّ لديهم الأموال والإمكانات لمقاضاة المصارف خارج الأراضي اللبنانيَّة، وبين المودعين المتواجدين في لبنان، وغير القادرين على مقاضاة المصارف خارج الأراضي اللبنانيَّة، وهو بذلك، يوحي أنَّه يريد حماية المودعين المتواجدين في لبنان!! إنَّ هذه المقاربة الشعبويَّة، ساقطة لا محال، وتُشكِّل مواربة غير نافعة. من جهة، إنَّ المقاضاة، هي حقّ جوهري تُكرِّسه الاتفاقات الدوليَّة والدستور اللبناني، وتاليًا، إنَّ ممارسة حقّ التقاضي، لا يمكن أن يُشكِّل عدم مساواة!! إنَّ تقديم الدعاوى خارج الأراضي اللبنانيَّة ليس من شأنه أن يحول دون تقديم أي مودع للدعاوى أمام القضاء اللبناني!! وإذا كان فرد ما، قد قاضى المصرف، خارج الأراضي اللبنانيَّة، بالنظر لمحلّ إقامته، أو جنسيَّته، أو محلّ إبرام العقد، فهذه الصلاحيَّة الدوليَّة، المكانيَّة، قد نصّت عليها الاتفاقات الدوليَّة والقانون اللبناني!! وتبعًا، هي تتوافق مع الأحكام القانونيَّة المرعيَّة الإجــراء!! فضــلًا عــن أنَّ هــذا الفــرد بممارستــه لحــقّ التقاضي خـارج الأراضـي اللبنانيَّـة، لا يُنافــس، ولا يمنـع، أي مودع آخر من حقّه في التقدُّم، بأيَّة دعوى أمام أي مرجع! ومن جهة أخرى، إنَّ عدد الدعاوى المُقدَّمة من المودعين في لبنان، أمام المحاكم اللبنانيَّة، أكثر بكثير من تلك التي قُدِّمت خارج الأراضي اللبنانيَّة!
-ب- في المودعين غير المحظيّين:
- تضمّن القرار أفكارًا متشعّبة، وحاول وضعها في إطار "تاريخي"، زمني، مُتسلسل، إلَّا أنَّه جاء معيوبًا، في صياغته، ومضمونه كما نُبيِّن أدناه:
- إنَّ من أخطر ما ورد في هذا القرار، يكمن في أنَّه وحّد آلاف العلاقات التعاقديَّة، المختلفة بمضمونها وشروطها من عميل إلى آخر، القائمة بين آلاف العملاء، وبين مصارف عدَّة، وحّدها، جميعها، تحت سقف واحد يتمثّل، حسب رأيه، بـ "الأزمة المصرفيَّة"، وهذا أصلًا، مطلب المصارف التي تُطالب باعتبار أنَّ الأزمة هي أزمة نظاميَّة، بما يرفع عنها المسؤوليَّة!! وهذا يعني أمران وفقًا لمنطق الحاكم: أنَّ عدم التسديد يجد مصدره في سبب واحد، أحد، يكمن في الأزمة المصرفيَّة، وتبعًا، إنَّ التسديد لا يمكن أن يتمّ، حسب القرار، إلَّا "في إطار شامل ومنسّق لحلّ الأزمة الماليَّة" (الفقرة 6)؛ وهذه الأزمة المصرفيَّة، الماليَّة، تقضي إلى وجوب اعتماد نظام قانوني واحد، أحد، يُطبّق على جميع المودعين!!
ويعتمد حاكم مصرف لبنان، والمصارف العاملة في لبنان، هذه الوجهة، تهرُّبًا من كشف المسؤوليَّات! مع التذكير أنَّه لم نعرف حتى اليوم ما هو، بالتحديد، بالأرقام الموثّقة، حجم الودائع، حجم استثمارات المصارف، حجم خسارة المصارف، حجم الأموال المودعة في مصرف لبنان، حجم استثمارات مصرف لبنان، حجم الأموال المسلّمة إلى الدولة، حجم الهدر، حجم الأموال التي تمّ الاستيلاء عليها، إلخ. وبالطبع، فإنَّ توحيد "الأزمة"، يتمّ على حساب المودعين، بما يشبه منع الدائنين من المداعاة الفرديَّة في حالة الإفلاس!!
- وفي هذا الخصوص، لا بُدّ أن نلفت النظر إلى أنَّ ما يقوله حاكم المصرف لهذه الجهة مُخالف تمامًا، لإجماع المحاكم اللبنانيَّة، والتي أكّدت مرارًا، وتكرارًا، أنَّ الأزمة الراهنة، لا تُشكِّل قوّة قاهرة، تحول دون تنفيذ المصرف لموجب الردّ، أو التحويل إلى خارج الأراضي اللبنانيَّة!!
- ورد في القرار رقم 13729/2025، أنَّ الأزمة التي اندلعت في لبنان في تشرين الأوَّل 2019، قد أدّت إلى وضع قيود على الودائع المصرفيَّة. ولكن، هذا الكلام غير دقيق، لأنَّه ناقص: فالقيود التي يتكلّم عنها الحاكم، هي قيود غير مشروعة، فرضتها المصارف، لأنَّها الطرف الأقوى، كواقع حال، على المودعين، لأنَّهم الطرف الأضعف، بالتنسيق مع حاكم مصرف لبنان السابق، ولا حاجة في أن نستعيد ما أقدم عليه الحاكم المذكور، من هندسات ماليَّة غير مشروعة، تحت سكوت وتواطؤ المصارف، وبشراكتهم، استيلاءً على أموال المودعين.
- نستغرب كيف أنَّ حاكم مصرف لبنان استند إلى واقعة مطالبة المودعين بأموالهم، وإلى واقعة لجوء البعض منهم إلى القضاء الأجنبي بهدف تحصيل حقوقه! فهذه المطالبة جائزة، بقوّة العقود الموقّعة مع المصارف، وبقوَّة الأحكام القانونيَّة المرعيَّة الإجراء. أمّا اللجوء إلى القضاء، كما سبق قوله، فهو حقّ يُكرِّسه الدستور اللبناني (المادة 8) والقانون اللبناني (المادة 7 أ.م.م.)، والمعاهدات الدوليَّة (يُراجع الإعلان العالمي لحقوق الإنسان، المواد 8 و 9 و 10)؛ فلا يصحّ أن يلوم حاكم المصرف أو غيره، أي مودع، إذ هو طالب بحقوقه أو قاضى المصرف في هذا الخصوص؛ والملاحظ أنَّ القرار لم يأتِ على ذكر لجوء بعض المودعين إلى القضاء اللبناني بهدف تحصيل حقوقه!! وكأنَّه غير مُكترث بهذا الموضوع؟ فهل إنَّه مطمئنّ بأنَّ محاكم الاستئناف سوف تفسخ الأحكام الصادرة عن محاكم الدرجة الأولى القاضية بردّ الودائع؟؟
- نستغرب قول حاكم المصرف بأنَّ مصرف لبنان قد "أكّد تكرارًا على مبدأ المعاملة المتساوية والعادلة بين جميع المودعين". ولكن، العبرة ليست في الكلام، إنَّما في الأفعال!! ونحن لم نلتمس أيَّة خطوة مُفيدة، حقيقيَّة، جذريَّة، و/أو أي تدبير، ملموس، من مصرف لبنان!! وطالما أنَّ حاكم المصرف يدّعي ما يدّعيه، فلماذا لم يعمل مصرف لبنان على مدار السنوات الستّة السابقة على تسديد الودائع بصورة متساوية، وعادلة، بين جميع المودعين؟؟ هل من العدل أن يقبض صاحب حساب المئة مليون دولار أميركي، والعشرة ملايين دولار أميركي، والخمسة مليون دولار أميركي، والمئة ألف دولار أميركي، كلٌ منهم، مبلغ /500/ أو /800/ دولار أميركي شهريًّا!! أين المساواة والعدل في ذلك؟!
الحقيقة، أنَّ حاكم المصرف، مثله المصارف العاملة في لبنان، ينظرون إلى المساواة من باب ما يريدون أن لا يسدّدونه إلى المودعين، وهم يُحاولون، جاهدين، إرساء مبدأ المساواة في عدم تسديد الودائع بالعملات الأجنبيَّة!! يريدون أن يساووا المودعين في الظلم!! بما يفضي إلى عدم إيفاء المال لأي مودع!! هذا هو مبدأ المساواة الذي توافقوا عليه، ويوحّد مصالحهم!!
- يقول حاكم المصرف، أنَّه أكَّد على مبدأ المعاملة المتساوية كقاعدة قانونيَّة أساسيَّة. ولكن، من أين للحاكم الصفة والسلطة لوضع القواعد القانونيَّة الأساسيَّة؟ هل هو سلطة تشريعيَّة؟ هل هو مجلس وزراء؟ هل هو محكمة؟ مرّة أخرى، يتجاوز حاكم المصرف حدود مهامه وحدّ سلطته!! ومن ثمَّ، يبدو أنَّ ما أكَّده لهذه الجهة غير نافع بحكم أنَّه تحقَّق بنفسه من توافر محظيّين يتمتّعون بمعاملات تفضيليَّة!!
نستغرب كيف أنَّ حاكم مصرف لبنان يعطي في قرار أساسي، رأيًا قانونيًّا، مسبقًا، يتعلَّق بمطالب المودعين، والتي تنظر فيها المحاكم اللبنانيَّة!! تارةً، يُشكِّك بهذه المطالب، فيقول: "في حال كونها صحيحة ومحقّة في مبدئها"؛ وطورًا، يجزم بأنَّه لا يمكن اعتبارها كذلك في الأزمات المصرفيَّة!! هل يحقّ لحاكم مصرف لبنان أن يفصل في مبدأ، وطبيعة، هذه المطالب؟؟ هو يتعدّى على صلاحيَّات السلطة القضائيَّة!! وما عساه يفعل بالنسبة إلى الأحكام السابقة التي صدرت في خصوص هذه المطالب، واعتبرت أنَّ المطالب محقّة؟! وماذا يفعل في خصوص عشرات الأحكام الصادرة عن المحاكم اللبنانيَّة، والتي اعتبرت، جميعها، أنَّ الأزمة الراهنة لا تُشكِّل قوَّة قاهرة تحول دون دفع الأموال أو تحويلها إلى الخارج؟؟ هذا تجاوز واضح لحدّ السلطة!! وتعدٍّ على السلطة القضائيَّة!!
- وليس هذا فحسب، فبعد أن اعتبر الحاكم أنَّ المطالب غير صحيحة، رتّب نتيجة قانونيَّة على ذلك، فقال أنَّ الأخذ بهذه المطالب، "يحدث تمييزًا غير عادل بين المودعين". إذن، هو حلّ محلّ المشرّع، ومحلّ المحاكم، فتحقّق من توافر التمييز، وانتفاء العدالة!! هذا تجاوز واضح لحدّ السلطة، وانتهاك صارخ، ومذهل، على دور ومهام السلطة القضائيَّة!
- من المضحك المبكي أن نعلم من قرار حاكم المصرف، أنَّ مصرف لبنان "أصرّ على أنَّ أي حلّ للأزمة القائمة يجب أن يضمن احترام حقوق جميع المودعين دون تمييز أو تفضيل لفئة على أخرى". ولكن، نحن نسأل: ما هو دور مصرف لبنان؟ ألا يقع الحلّ على عاتقه؟؟ ومن ثمّ، عن أي إجراء اتّخذه يتكلّم؟ التفريق بين اللولار والدولار؟ تسديد الديون بعشرات المليارات من الدولار الأميركي على أساس سعر الصرف الرسمي الذي اخترعه؟ آليَّة صيرفة التي أتاحت للآلاف من المتلاعبين، بتحقيق الأرباح الفائقة؟؟ أو بمنع المودعين من سحب أموالهم إلَّا بحدود سقف يُعيّنه كما يشاء!!
- لقد وصف حاكم المصرف ما أسماه بالأزمة الماليَّة المصرفيَّة، بأنَّها تُشكِّل "ظروفًا استثنائيَّة". في حين، أنَّ المحاكم اللبنانيَّة اعتبرت في أكثر من قرار، بأنَّ هذه الأزمة لا تحول دون تسديد الودائع بالعملات الأجنبيَّة!! وعلى هذا، يكون قد خالف الأحكام الصادرة عن المحاكم اللبنانيَّة!! فهل إنَّه يحثّ المصارف على عدم تنفيذ القرارات القضائيَّة؟؟
- لقد استند حاكم المصرف في كلّ ما علّله أعلاه، إلى أحكام المادتين 70 و 174 من قانون النقد والتسليف. ولكن،
نصَّت المادة 70 على ما يلي:
"المادة 70- مفهوم مهمّة المصرف العامّة*
استبدل نص المادة 70 بموجب المادة 4 من المرسوم رقم 6102 تاريخ 5/10/1973 بالنص التالي:
مهمة المصرف العامَّة هي المحافظة على النقد لتأمين أساس نمو اقتصادي واجتماعي دائم وتتضمَّن مهمَّة المصرف بشكل خاص ما يلي:
- المحافظة على سلامة النقد اللبناني.
- المحافظة على الاستقرار الاقتصادي.
- المحافظة على سلامة أوضاع النظام المصرفي.
- تطوير السوق النقديَّة والماليَّة.
- يمارس المصرف لهذه الغاية الصلاحيَّات المعطاة له بموجب هذا القانون".
وتنصّ المادة 174 على ما يلي:
"المادة 174- إعطاء توصيات ووسائل لازمة لتأمين حسن تسيير العمل المصرفي*
للمصرف المركزي صلاحيَّة إعطاء التوصيات واستخدام الوسائل التي من شأنها أن تؤمّن تسيير عمل مصرفي سليم.
يمكن أن تكون هذه التوصيات والوسائل شاملة أو فرديّة.
أُضيفت الفقرة التالي نصّها إلى المادة 174 بموجب المادة 23 من المرسوم رقم 6102 تاريخ 5/10/1973:
وللمصرف المركزي خاصَّةً بعد استطلاع رأي جمعيَّة مصارف لبنان أن يضع التنظيمات العامَّة الضروريَّة لتأمين حسن علاقة المصارف بمودعيها وعملائها.
كما أنَّ له أن يحدّد ويعدّل كلّما رأى ذلك ضروريًّا، قواعد تسيير العمل التي على المصارف أن تتقيّد بها حفاظًا على حالة سيولتها وملاءتها".
وبالتدقيق في المادة 70، يتبيَّن أنَّها تطرّقت إلى مهمَّة المصرف العامَّة، وقالت أنَّها تقضي في المحافظة على النقد، وبشكل خاص: المحافظة على سلامة النقد اللبناني، المحافظة على الاستقرار الاقتصادي. المحافظة على سلامة أوضاع النظام المصرفي، وتطوير السوق النقديَّة والماليَّة. في حين، أنَّ حاكم المصرف، إذ أشار إلى أحكام المادة 70، لم يُحدِّد الهدف الخاص الذي يرمي إليه من وراء هذا القرار!! لم يُحدِّد السبب الواقعي الذي دفعه إلى اتّخاذ هذا القرار!! هل إنَّه المحافظة على النقد؟ المحافظة على الاستقرار الاقتصادي؟ أو ربما أنَّه المحافظة على سلامة أوضاع النظام المصرفي؟ لماذا هذا الإبهام؟ ومن ثمّ، ألم يُشارك مصرف لبنان في خلق الهندسات الماليَّة وتسليف الدولة؟ ألم يحجم عن مراقبة المصارف؟؟ وهما العاملان الأساسيّان اللذان أسهما في الأزمة الماليَّة التي يتكلَّم عنها؟ ومن ثمَّ، ما علاقة مهمَّة المصرف المنصوص عليها في المادة 70 بحقوق المودعين المستقاة من العلاقات التعاقديَّة مع المصارف والأحكام القانونيَّة؟؟ وهل يمكن لهذه المهام، أن تحول دون تطبيق الأحكام القانونيَّة التي تلزم المصرف بردّ الودائع؟؟ لا نخال ذلك!!
أما وبالنسبة إلى المادة 174، فهي تتعلَّق بالتوصيات والوسائل التي يمكن للمصرف أن يتّخذها تأمينًا لحسن تسيير العمل المصرفي، فهذه التوصيات والوسائل، إذن، تصبّ في خانة تحسين تسيير العمل المصرفي، ولا يمكن أن تتعارض مع ما ورد في الفقرة 3 من المادة المذكورة القاضية بوضع تنظيمات عامَّة ضروريَّة لتأمين حسن علاقة المصارف بمودعيها وعملائها!! إذن، لا يمكن لحاكم المصرف من جهة، أن يمنع المودع من استرداد أمواله، ومن جهة أخرى، مناقضة، أن يدّعي تأمين حسن علاقة المصارف بمودعيها!! وتاليًا، إنَّ قراره لا يتوافق مع أحكام المادة 174 !! إنَّما يُخالفه ويتعارض معه!!
- بعد أن أورد حاكم المصرف التعليلات الهزيلة، أوعز إلى المصارف الامتناع عن تسديد أيَّة مبالغ من الحسابات بالعملة الأجنبيَّة المكوّنة لدى أي منها قبل تاريخ 17/11/2019، سواء كانت مكوّنة لدى المصرف المعني أو تمَّ تحويلها إليه بعد هذا التاريخ!! إذن، هو يدعو صراحةً، وعلنًا، المصارف إلى عدم تنفيذ الأحكام القضائيَّة؟ إنَّ هذا القرار يُشكِّل إخبارًا بحقّ الحاكم يستدعي تحرُّك النيابة العامَّة بحقّه!! ومن جهة أخرى، من الملفت أنَّ القرار لم يرتّب أيَّة عقوبة على مخالفة هذا الحظر!! وهذا يعني، أنَّ هذا القرار صدر على سبيل المسايرة ليس إلَّا.
- إنَّ القرار الصادر عن حاكم المصرف مثله مثل أي قرار سبقه أو قد يلحقه، يندرج ضمن إطار العلاقة القائمة بين مصرف لبنان وبين المصارف العاملة في الأراضي اللبنانيَّة، ولا يمكن، انطلاقًا من عدم جواز الاحتجاج به تجاه المودعين، وعدم حجيّته على السلطة القضائيَّة، أن يقدّم أو يؤخّر، لا من قريب ولا من بعيد، على الدعاوى المُقامة من المودعين ضدّ المصارف في لبنان أو خارجه، ولا على الأحكام القضائيَّة التي تصدر في هذا الشأن: فلا هو سلطة تشريعيَّة، ولا هو سلطة قضائيَّة، وتبقى مطالب المودعين خاضعة للأحكام القانونيَّة المرعيَّة الإجراء، وقد سبق للمحاكم أن أهملت في أكثر من قرار، سعر صرف الليرة اللبنانيَّة إزاء العملات الأجنبيَّة المُحدَّدة من حاكم مصرف لبنان لعدم صلاحيَّته ([4]). فبالتأكيد، إنَّه لن يتعذَّر عليها إهمال القرار 13729/2025 واعتباره كأنَّه لم يكن!!
ختــامًـا نقـــول:
- من المعروف، أنَّ محاكم الدرجة الأولى، تُصدر أحكامًا تُلزم المصارف بتحويل الأموال إلى الخارج، و/أو بدفعها نقدًا، ومن المعروف أنَّ المصارف تستأنف هذه الأحكام، ومن المعروف أنَّ محاكم الاستئناف تتداول وتتذاكر بمطالب المودعين، متأخِّرةً في الحسم؛ برأينا، إنَّ هذا القرار جاء يستبق صدور أي قرار قضائي يُلزم المصارف بردّ الأموال! عمليًّا، يُحاول حاكم المصرف، ممارسة الضغوط على القضاء اللبناني ليُثنيه عن إلزام أي مصرف بردّ الأموال!! إذن، هو يُحاول أن يُعرقل عمل القضاء واستقلاليَّته!! لهــذه الأسبــاب، إنَّ هذا القرار يستدعي، في أقلّ تقدير، مساءلة حاكم المصرف!
من الراهن أنَّ الحاكم يفتح صفحة جديدة من المواجهة بينه من جهة، وبين المودعين والسلطة القضائيَّة من جهة أخرى: فإمّا يخضعون، وإمّا ينتفضون!!
03/07/2025
د. فــــادي نمُّــــور
[1] R. ODENT, Contentieux administratif, Dalloz, T. 2, 2007, p. 353.
[2] الجريدة الرسميَّة، العدد 28، تاريخ 26/6/2025، ص 1643.
[3] يُراجع المجلس الدستوري، قرار رقم 12، تاريخ 13/6/2025، الجريدة الرسميَّة، العدد 28، تاريخ 26/6/2025، ص 1643.
[4] محكمة الاستئناف في بيروت، الغرفة الحادية عشرة، قرار رقم 389، تاريخ 26/5/2022، العدل 2022، الجزء الأوَّل، ص 227 وما يليها، وبالتحديد ص 240 ؛ محكمة الاستئناف في بيروت، الغرفة الخامسة عشرة، قرار رقم 358، تاريخ 11/5/2023، المرجع كساندر 2023، الجزء 2، ص 430، رقم 139 وبالتحديد ص 433 ؛ محكمة الاستئناف في بيروت، الغرفة الرابعة عشرة، قرار رقم 976، تاريخ 7/12/2023، مجلة العدل 2024، الجزءين 1 و 2، ص 218 وما يليها، وبالتحديد ص 223.