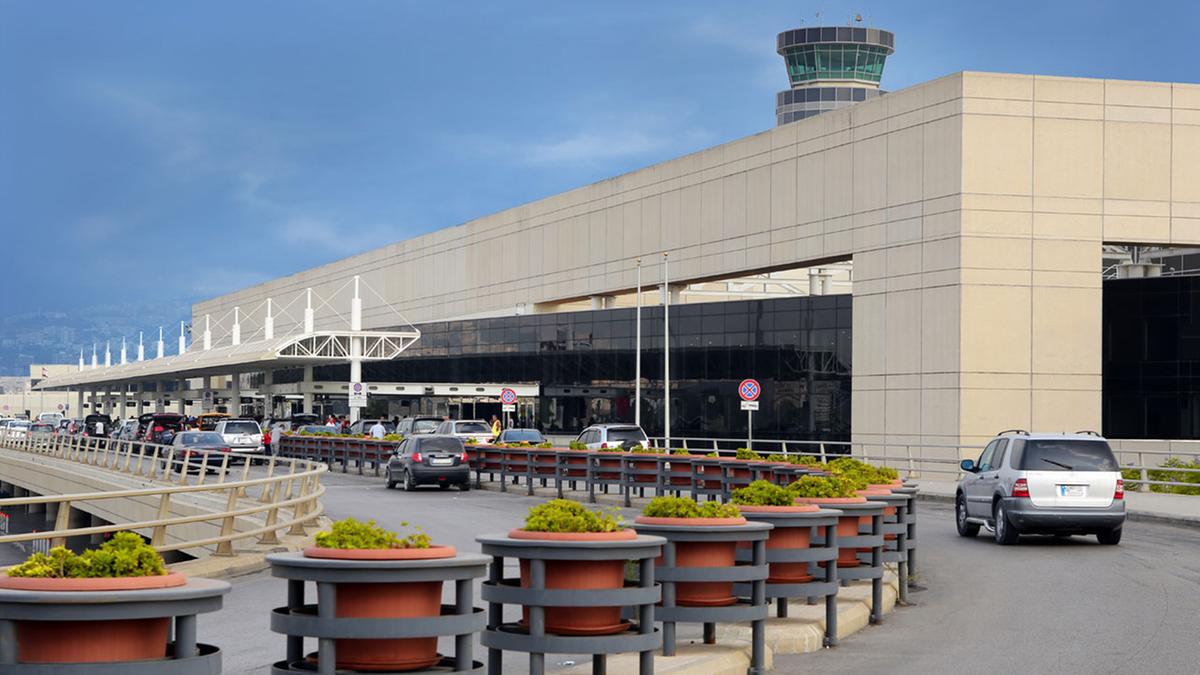
بعد أن رد ديوان المحاسبة طلب وزارة الاشغال تمديد مدة الاستثمار للشركة المشغلة للمنشآت المخصصة لتزويد الطائرات بالوقود في مطار بيروت، وذلك بالنسبة والتناسب ما بين حجم التكاليف المتعلقة بالاعمال الطارئة التي تشكل خطر على السلامة العامة التي لفت اليها المستثمر وبين بدل الاستثمار السنوي الثابت، لجأت الادارة الى منطق الموافقات الاستثنائية من قبل رئيس الجمهورية ورئيس الحكومة لتمديد العقد مقابل تنفيذ الاشغال كما سنفند في هذا التقرير. بالتوازي مع ذلك اعطى ديوان المحاسبة الفرنسي رأيه في الرأي الصادر عن ديوان المحاسبة اللبناني في إطار تبادل الخبرات بين الجانبيين، وحذر بموجبه من خلق حالات طوارئ كاذبة في ظل الظروف الاستثنائية الراهنة، للتحايل على القانون والتهرب من اجراء المناقصات العمومية في المشتريات العامة.
الموافقة الاستثنائية وقانونيتها وتساؤل حول ضرورة تنفيذ الاشغال
وفي التفاصيل، ان وزارة الاشغال العامة كانت رفعت طلبا الى رئاسة مجلس الوزراء للموافقة على الاشغال التي تحتاجها البنية التحتية للمنشآت المخصصة لتزويد الطائرات بالوقود في المطار، وذلك بعد أن رد ديوان المحاسبة طلبها برأي معلل (يمكن الاطلاع على الرأي الكامل هنا). وقد حددت وزارة الاشغال في كتابها بأنه "حرصا على اهمية وضرورة تنفيذ الاعمال من منطلق المحافظة على السلامة العامة وحسن وانتظام سير العمل في مطار رفيق الحريري الدولي"، تطلب الموافقة على أحد الاقتراحيين الاتيين:
- السير في تطبيق دفتر الشروط ولا سيما المادة 12 منه وبالتالي بتكليف المستثمر بتمويل التكاليف المتعلقة بهذه الاعمال دون تكليف الخزينة العامة أية اعباء وقيام المستثمر بهذه الاعمال بشكل فوري دون أي إبطاء وفق الصيغة التالية: حجم التكاليف المقدمة في الدراسة بكتاب مجموعة الشركات المستثمرة للمنشآت المخصصة لتزويد الطائرات بالوقود في المطار هو /5.629.393/دولار اميركي مقسماً على بدل الاستثمار السنوي الثابت وهو /1.820.500.000/ ليرة لبنانية ما يعادل بالدولار الاميركي مبلغ /1.208.029/ دولار أميركي بناتج يعادل /4.66/ أي أربع سنوات وثمانية أشهر، عليه تكون معادلة حساب مدة التمديد قدرها أربع سنوات وثمانية أشهر وذلك ابتداء من 27/11/2021، تاريخ نهاية العقد الساري المفعول الذي تم تمديده بموجب كتاب المديرية العامة للطيران المدني رقم 2/2653 تاريخ 21/7/2020 استناداً لقرار مجلس الوزراء رقم 16 تاريخ 2/7/2020 المتعلق بتسوية أوضاع المستثمرين العاملين في مطار رفيق الحريري الدولي – بيروت.
- الموافقة على تأمين الاعتمد البالغة قيمته /5.629.393/دولار اميركي عبر النقل من احتياطي الموازنة العامة وإجراء التلزيم بطريقة المناقصة العمومية للأشغال المطلوبة وذلك لدى إدارة المناقصات في التفتيش المركزي ومن خارج البرنامج العام للمناقصات مع ما يستلزم ذلك من مهلة لا تقل عن شهرين.
بناء على ذلك، اتى الرد من قبل الامانة العامة لمجلس الوزراء، انه عملاً بأحكام تعميم رئيس مجلس الوزراء رقم 27/2020، وفي ظل استقالة الحكومة وتعذر عرض الموضوع المذكور على مجلس الوزراء، وفي ضوء الظروف التي يعرضها وزير الاشغال العامة وخطورة معطايتها وتحاشيا لاي ضرر، اعطيت الموافقة الاستثنائية من قبل رئيس الجمهورية ورئيس مجلس الوزراء على الخيار الاول الذي يعرضه وزير الاشغال العامة في كتابه المذكور اعلاه، على أن يعرض الموضوع لاحقا على مجلس الوزراء على سبيل التسوية.
مقابل ذلك، لا بد من التذكير بانه لا سند قانوني او دستوري للمنطق المعتمد والقائم على الموافقات الاستثنائية من قبل رئيسي الجمهورية والحكومة، سوى اللجوء الى نظرية الظروف الاستثنائية ونظرية الظروف الغير متوقعة Theorie de l’Iimprevision وتعذر امكانية اتخاذ القرار في مجلس الوزراء بعد استقالته وانحصار دوره في الاطار الضيق لتسيير الاعمال.
ولكن هل هناك فعلا خطر داهم يبرر تخطي القانون والدستور واللجوء الى منطق الموافقات الاستثنائية، خاصة بعد أن صرح وزير الاشغال والى جانبه مدير تجمع الشركات المستثمرة في مؤتمر صحافي من مطار بيروت في 8 ايلول 2020، بأن "لا خطر في المطار"؟ هذا السؤال الذي طرحه ديوان المحاسبة في رأيه، وافقه عليه نظيره الفرنسي في إطار التعاون المتبادل وتبادل الخبرات بين ديوان المحاسبة اللبناني وديوان المحاسبة الفرنسي. وقد لفت الاخير الى أن "خلق حالة طوارئ كاذبة هو من المناورات الكلاسيكية المعتمدة للتلاعب بالصفقات العامة". وفيما يلي ابرز ما جاء في دراسة ديوان المحاسبة الفرنسي لرأي ديوان المحاسبة اللبناني في قضية اشغال توسعة التجهيزات والبنية التحتية للمنشآت المخصصة لتزويد الطائرات بالوقود في مطار رفيق الحريري الدولي – بيروت وتمديد عقد الاستثمار لمدة تتجاوز الاربعة سنوات:
أولا: في تمديد مدة استثمار الشركة المشغلة بالنسبة والتناسب ما بين حجم التكاليف المتعلقة بهذه الاعمال وبين بدل الاستثمار السنوي الثابت:
رأى ديوان المحاسبة الفرنسي بأن شروط العقد لا تلحظ امكانية تمديده الى اكثر من اربعة سنوات مقابل تنفيذ اعمال صيانة اضافية. وبالتالي فان هذا الشرط لا يمكن تطبيقه، واكثر يمكن لديوان المحاسبة الاعتبار مسبقا ان عقد التفويض هذا باطل كون هذا الشرط غير المنتظم يتعلق بإحدى الصفات الاساسية للعقد ومن الممكن ان يؤثر على توازنه المالي.
ثانيا: الاعمال المطلوب تنفيذها هي صفقة اشغال تستلزم اجراء مناقصة عمومية
اعتبر ديوان المحاسبة الفرنسي بأنه نظرًا لأنّه لا يمكن تحميل تكلفة أعمال التوسعة التي تحتاجها البنية التحتية للمنشآت المخصصة لتزويد الطائرات بالوقود في المطار للمستثمر لما يمكن أن يؤثر من خلل في التوازن المالي للعقد، إذ لا ينصّ العقد المذكور على وجوب تحميله تمويل مثل هذه العمليات، فمن المناسب إبرام عقد مقاولة وذلك وفقًا لقانون المشتريات العامّة. ويجنّب مثل هذا العقد تمكين المستثمر من الاستفادة حتمًا من عقد أشغال عامة على هذا القدر من الأهميّة. فيوحي هذا السيناريو بأنّ عقد تفويض الخدمات العامة كان بمثابة ذريعة قانونية لإبرام عقد مقاولة مع المستثمر بعيدًا عن أي منافسة. وفي الواقع، إنّ هذا السيناريو هو أكثر عرضةً للنقد إذ اتّضح أنّ المنشآت كانت قديمة منذ بداية التفويض وكانت معروفة من قبل الطرفين على أنّها كذلك، وبالتالي فإنّ البند الذي ينصّ على وجود أعمال محتملة ووجوب التعويض عن الضرر من خلال تمديد مدّة هذا التفويض، لم يكن سوى مجرّد تمويه يهدف إلى إسناد أداء هذه الأعمال الرئيسية الضرورية (وليس المحتملة) تلقائيًا إلى المستثمر.
بالاضافة الى ما تقدم فإن تحديد كلفة الاشغال لم تخضع لرأي لجنة خبراء مستقلة عن المستثمر نفسه. اذا فالمستثمر حدد كلفة الاشغال بشكل احادي ما يمكن أن يؤدي الى عملية هدر للمال العام أو الى عمولة بمفعول رجعي لصالح المفوض. ودعا ديوان المحاسبة الفرنسي نظيره اللبناني الى التحقيق في صحة المبلغ المطلوب للاشغال. وكذلك الى التوسع بدراسة التوازن المالي للعقد الاساسي (مقارنة الفوائد المستلمة بالرسوم المدفوعة) الذي من الممكن ان يكون بشكل كبير لصالح المستثمر.
ثالثا: في تعارض طلب وزارة الاشغال تمديد العقد لتغطية اعمال الصيانة مع مبدأ شيوع الواردات ومبدأ تخصيص النفقات وقاعدة عدم عقد نفقة دون توفر الاعتماد اللازم لها
اعتبر ديوان المحاسبة الفرنسي ان في ذلك مخالفة لمبادئ اساسية وكلاسيكية في المالية العامة. واعرب عن تخوفه من محاولة لاخفاء المبالغ الحقيقية للواردات والنفقات المتعلقة بهذا الاستثمار بعد دمجها، ما سيؤدي عمدا الى انعدام الشفافية بهدف ابعاد الرقابة المالية والادارية عن المبالغ المذكورة وبالتالي سيصعب دور ديوان المحاسبة.
رابعا: في قيام المستثمر بوضع دراسة يحدد فيها الاعمال والتجهيزات المطلوبة وتكليفه بتنفيذ الاعمال المرتبطة بها يؤلف تعارضاً للمصالح الامر غير الجائز اطلاقاً ولاسيما بمعرض تسيير المرفق العام
وافق ديوان المحاسبة الفرنسي على ما خلص اليه نظيره اللبناني بهذه النقطة، وكرر السؤال حول ما اذا كان يجب التدقيق بالمبلغ المطلوب لاتمام الاعمال لتبيان اي زيادة غير مبررة بالاسعار قد تؤمن مبالغ اضافية للمستثمر عن قيمة الاشغال الحقيقية او عمولة لمفوض الاعمال كعربون شكر عن التلزيم المربح جدا ما سيؤدي عبر هدر المال العام الى تبييض العمولة بشكل رجعي.
خامسا: في التحقق مما اذا كانت بعض الاعمال المطلوبة تدخل ضمن مفهوم الصيانة العادية المشار اليها في دفتر الشروط الخاص
دعا ديوان المحاسبة الفرنسي نظيره اللبناني الى التدقيق في تفاصيل التقارير السنوية للمستثمر، وفي وضع اعمال الصيانة التي كان ينفذها وكلفتها الحقيقية، وفي توصيف اعمال الصيانة المقترح القيام بها مستقبلا ضمن الاشغال الضخمة المقترحة والكلفة المقترحة لتنفيذها، بهدف كشف أي حالات شاذة قد تشكل احتيالا وبالتالي هدرا للمال العام.
سادسا: في تبيلغ الجهات المعنية عن قرار الديوان ولفت نظرها الى الملف نظرا لخطورته على السلامة العامة
عبر ديوان المحاسبة الفرنسي عن صدمته لعدم تدارك خطورة الوضع مسبقا وعدم اطلاق مناقصة عامة لتنفيذ اشغال الصيانة الضرورية لتفادي اي حادث وللحفاظ على السلامة العامة في مكان مكتظ بالموظفين والمسافرين. ورأى بأن هذا الإغفال، الذي يعود لديوان المحاسبة التدقيق بطابعه الطوعي او المقصود، سيفتح مجال بخلق حالة طوارئ كاذبة بعد انقضاء مدة العقد. ولفت الى ان هذه الطرق هي من المناورات الكلاسيكية المعتمدة للتلاعب بالصفقات العامة، حيث يتم التعذر بضرورة التصرف بسرعة بداعي وجود خطر طارئ على السلامة العامة ما يسمح للادارة بالتالي الطلب من المستثمر التصرف نظرا لجهوزيته وامكانية تحركه بالسرعة المطلوبة. وبهذه الطريقة تكون الادارة قد تخطت مبدأ المنافسة الذي تؤمنه المناقصات العامة حفاظا على المال العام، تحت ذريعة التهديد الطارئ للسلامة العامة.